Domain microfluidic.de kaufen?
Wir ziehen mit dem Projekt
microfluidic.de um.
Sind Sie am Kauf der Domain
microfluidic.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain microfluidic.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Axis Original Bambu Lab TPU for AMS Leerrolle mit RFID-ChipOriginal Bambu Lab TPU for AMS Leerrolle mit RFID-Chip Originale leere Bambu Lab TPU for AMS Filamentspule mit RFID-Chip. Ideal zum Wiederverwenden, Umspulen oder als Ersatzrolle für Bambu Lab AMS. Die Farbe des RFID-Chips kann nicht ausgewählt werden, in den meisten Fällen ist dieser sch8,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
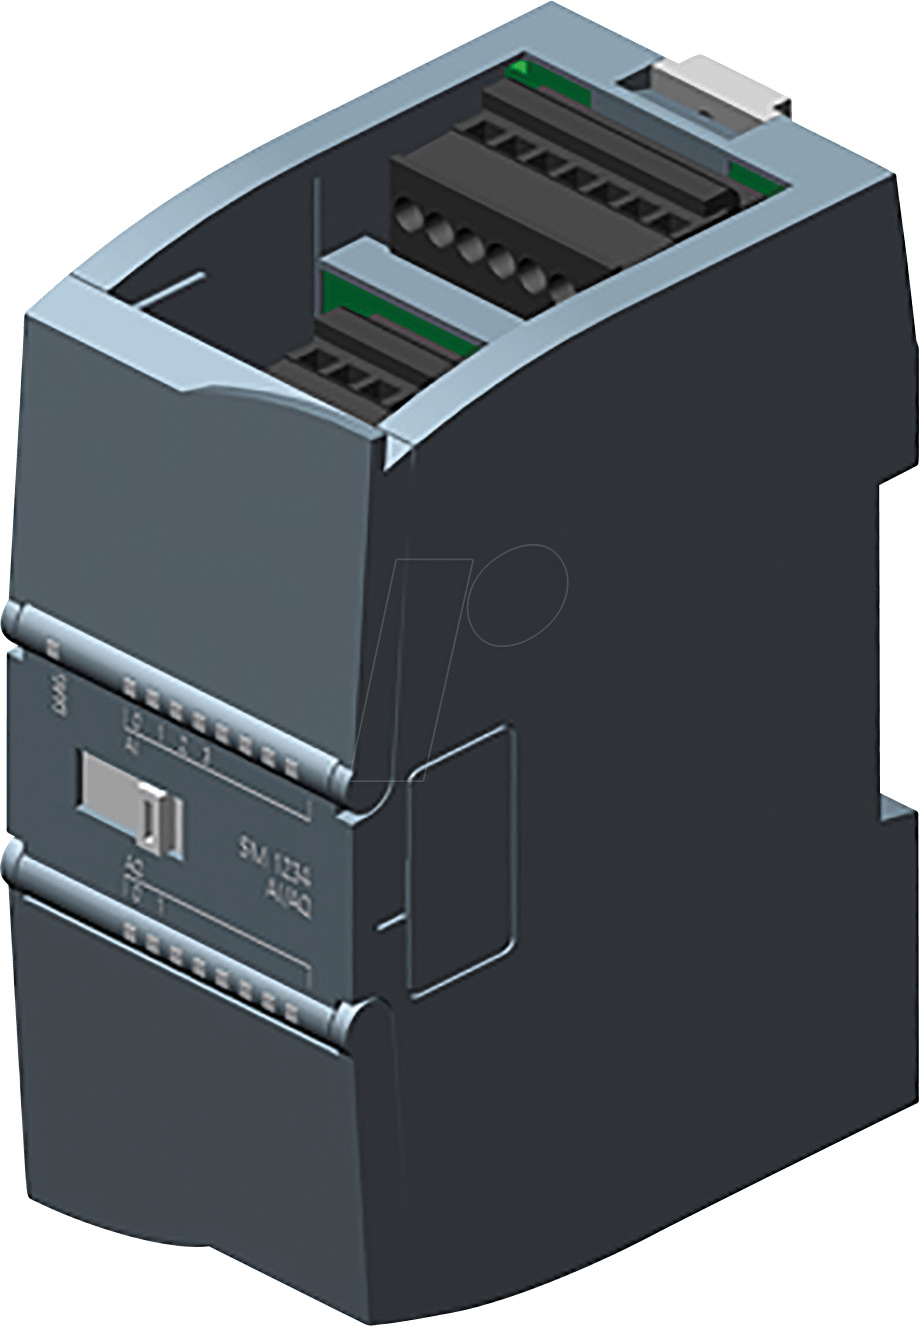
Siemens Analoge E/A SM 1234, 4AI/2AO, Analog, Eingang/Ausgang:, 6 Kanäle, 4 Kanäle, 2 Kanäle, 100 mmSiemens Dig.Industr. Analoge 6ES7234-4HE32-0XB0 Hersteller:Siemens Dig.Industr. Bezeichnung:Analoge 13 BIT Auflösung Typ:6ES7234-4HE32-0XB0 Anzahl der analogen Eingänge:4 Anzahl der analogen Ausgänge:2 Analoge Eingänge konfigurierbar:ja Analoge Ausgänge konfigurierbar:ja Eingang, Strom:ja Eingang, Spannung:ja Eingang, Widerstand:nein Eingang, Widerstandsthermometer:nein Eingang, Thermoelement:nein Eingangssignal konfigurierbar:ja Auflösung der Analogeingänge:12 Bit Ausgang, Strom:ja Ausgang, Spannung:ja Ausgangssignal konfigurierbar:ja Auflösung der Analogausgänge:14 Bit Ausführung des elektrischen Anschlusses:Schraub-/Federzuganschluss Geeignet für Sicherheitsfunktionen:nein SIL nach IEC 61508:ohne Zugehöriges Betriebsmittel (Ex ia):nein Zugehöriges Betriebsmittel (Ex ib):nein Explosionsschutz-Kategorie für Gas:ATEX Gas-Ex-Schutz, Kat. 3G Explosionsschutz-Kategorie für Staub:ohne Breite:45 mm Höhe:100 mm Tiefe:75 mm Siemens Dig.Industr. Analoge 6ES7234-4HE32-0XB0: weitere Details SIMA501,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pha Spot-on Tropfen für HundeAnwendungsgebiet von Pha Spot-on Tropfen für HundePHA Spot-onTropfen verteilen sich rasch als feiner, seidiger Film über Haut und Haare des Hundes. PHA Spot-onTropfen wehren Flöhe und Zecken am Tier ab und beugen ca. 4 Wochen lang einem Neubefall vor. Wirkstoffe / Inhaltsstoffe / ZutatenPha Spot-on Tropfen für Hunde enthält: 2 Kunststofftuben á 2 ml. Dodecansäure (Bestandteil des Kokosöls) 2,5 %, Margosa- Extrakt (Bestandteil des Neemöls) 2,5 %. GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung: PHA Spot-onTropfen Fell des Tieres scheiteln und die oben angegebene Menge PHA Spot-onTropfen jeweils im Nacken, an der Wirbelsäule und der Schwanzwurzel tropfenweise in einigen cm Abstand direkt auf die Haut auftragen. Ein optimaler Schutz ist nach einer Einwirkzeit von 24 48 Stunden gegeben. Aufgrund eines einzigartigen wasserunlöslichen Trägerstoffs behalten die PHA Spot-onTropfen ihre volle Wirksamkeit auch nach Nässe, Regen oder kurzem Baden. Sobald erneuter Befall auftritt, Anwendung wiederholen, in der Regel nach ca. 4 Wochen. TIPP: Bei starkem Flohbefall sollte die nähere Umgebung des Hundes unbedingt zusätzlich mit einem geeigneten Biozid behandelt werden (z. B. PHA UmgebungsSpray). HinweiseBiozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Pha Spot-on Tropfen für Hunde können in Ihrer Versandapotheke www.juvalis.de erworben werden.10,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wie beeinflussen Mikrofluidsysteme die Entwicklung von Lab-on-a-Chip-Technologie?
Mikrofluidsysteme ermöglichen die präzise Manipulation von kleinen Flüssigkeitsmengen auf einem Chip. Dadurch können komplexe Labortests automatisiert und miniaturisiert werden. Dies führt zu schnelleren Analysen, geringerem Probenverbrauch und niedrigeren Kosten. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **


Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Original Bambu Lab TPU for AMS Leerrolle mit RFID-ChipOriginal Bambu Lab TPU for AMS Leerrolle mit RFID-Chip Originale leere Bambu Lab TPU for AMS Filamentspule mit RFID-Chip. Ideal zum Wiederverwenden, Umspulen oder als Ersatzrolle für Bambu Lab AMS. Die Farbe des RFID-Chips kann nicht ausgewählt werden, in den meisten Fällen ist dieser schwarz. Produktbeschreibung & wichtige Hinweise Diese originale Bambu Lab TPU for AMS Leerrolle stammt von Bambu Lab TPU for AMS Filament und wird inklusive RFID-Chip geliefert. Sie eignet sich ideal zum Wiederverwenden, Umspulen von Filament oder als Ersatzspule für den Einsatz im Bambu Lab AMS. Durch den vorhandenen RFID-Chip wird die Rolle vom Bambu Lab AMS entsprechend als TPU for AMS erkannt. Die Spule ist stabil, passgenau und kann einfach geöffnet und wieder zusammengesetzt werden. Bitte beachten Sie, dass die Farbe des RFID-Chips nicht auswählbar ist. In den meisten Fällen ist der RFID-Chip schwarz, es können jedoch je nach Verfügbarkeit auch8,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ELITE LAB Core Elite X1 Laufshirt Damen 1058 - micro chip 38Das Lauf-T-Shirt für Herren von Elite Lab überzeugt nicht nur durch seine schnelltrocknenden, atmungsaktiven Eigenschaften, sondern auch durch seine Herstellung aus Polyester. Mit der Quick Dry-Technologie und seiner dehnbaren Qualität bietet das Shirt genau den richtigen Komfort, egal ob auf deiner Laufstrecke oder bei anderen Sportarten. Du kannst dich darauf verlassen, dass dieses Shirt dir bei all deinen sportlichen Aktivitäten zur Seite steht und dich mit seinem Tragekomfort unterstützt. Produktdetails: Komfortables Lauf-T-Shirt für Damen Elasthananteil gibt angenehme Bewegungsfreiheit Mit stylischem Logoaufdruck Mit klassischem Rundhalsausschnitt Material: 47 % Polyester, 47 % Polyester, 6 % Elasthan26,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Axis Original Bambu Lab TPU for AMS Leerrolle mit RFID-ChipOriginal Bambu Lab TPU for AMS Leerrolle mit RFID-Chip Originale leere Bambu Lab TPU for AMS Filamentspule mit RFID-Chip. Ideal zum Wiederverwenden, Umspulen oder als Ersatzrolle für Bambu Lab AMS. Die Farbe des RFID-Chips kann nicht ausgewählt werden, in den meisten Fällen ist dieser sch8,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Siemens Analoge E/A SM 1234, 4AI/2AO, Analog, Eingang/Ausgang:, 6 Kanäle, 4 Kanäle, 2 Kanäle, 100 mmSiemens Dig.Industr. Analoge 6ES7234-4HE32-0XB0 Hersteller:Siemens Dig.Industr. Bezeichnung:Analoge 13 BIT Auflösung Typ:6ES7234-4HE32-0XB0 Anzahl der analogen Eingänge:4 Anzahl der analogen Ausgänge:2 Analoge Eingänge konfigurierbar:ja Analoge Ausgänge konfigurierbar:ja Eingang, Strom:ja Eingang, Spannung:ja Eingang, Widerstand:nein Eingang, Widerstandsthermometer:nein Eingang, Thermoelement:nein Eingangssignal konfigurierbar:ja Auflösung der Analogeingänge:12 Bit Ausgang, Strom:ja Ausgang, Spannung:ja Ausgangssignal konfigurierbar:ja Auflösung der Analogausgänge:14 Bit Ausführung des elektrischen Anschlusses:Schraub-/Federzuganschluss Geeignet für Sicherheitsfunktionen:nein SIL nach IEC 61508:ohne Zugehöriges Betriebsmittel (Ex ia):nein Zugehöriges Betriebsmittel (Ex ib):nein Explosionsschutz-Kategorie für Gas:ATEX Gas-Ex-Schutz, Kat. 3G Explosionsschutz-Kategorie für Staub:ohne Breite:45 mm Höhe:100 mm Tiefe:75 mm Siemens Dig.Industr. Analoge 6ES7234-4HE32-0XB0: weitere Details SIMA501,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wie beeinflussen Mikrofluidsysteme die Entwicklung von Lab-on-a-Chip-Technologie?
Mikrofluidsysteme ermöglichen die präzise Manipulation von kleinen Flüssigkeitsmengen auf einem Chip. Dadurch können komplexe Labortests automatisiert und miniaturisiert werden. Dies führt zu schnelleren Analysen, geringerem Probenverbrauch und niedrigeren Kosten. **
Ähnliche Suchbegriffe für Istversteuerung
-
Pha Spot-on Tropfen für HundeAnwendungsgebiet von Pha Spot-on Tropfen für HundePHA Spot-onTropfen verteilen sich rasch als feiner, seidiger Film über Haut und Haare des Hundes. PHA Spot-onTropfen wehren Flöhe und Zecken am Tier ab und beugen ca. 4 Wochen lang einem Neubefall vor. Wirkstoffe / Inhaltsstoffe / ZutatenPha Spot-on Tropfen für Hunde enthält: 2 Kunststofftuben á 2 ml. Dodecansäure (Bestandteil des Kokosöls) 2,5 %, Margosa- Extrakt (Bestandteil des Neemöls) 2,5 %. GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung: PHA Spot-onTropfen Fell des Tieres scheiteln und die oben angegebene Menge PHA Spot-onTropfen jeweils im Nacken, an der Wirbelsäule und der Schwanzwurzel tropfenweise in einigen cm Abstand direkt auf die Haut auftragen. Ein optimaler Schutz ist nach einer Einwirkzeit von 24 48 Stunden gegeben. Aufgrund eines einzigartigen wasserunlöslichen Trägerstoffs behalten die PHA Spot-onTropfen ihre volle Wirksamkeit auch nach Nässe, Regen oder kurzem Baden. Sobald erneuter Befall auftritt, Anwendung wiederholen, in der Regel nach ca. 4 Wochen. TIPP: Bei starkem Flohbefall sollte die nähere Umgebung des Hundes unbedingt zusätzlich mit einem geeigneten Biozid behandelt werden (z. B. PHA UmgebungsSpray). HinweiseBiozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Pha Spot-on Tropfen für Hunde können in Ihrer Versandapotheke www.juvalis.de erworben werden.10,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwedt, Georg: Taschenatlas der AnalytikTaschenatlas der Analytik , Der Taschenatlas bietet eine kompakte Einführung und Übersicht über Grundlagen und Anwendungen der Analytischen Chemie. Dabei sind jeweils erläuternder Text und eine Farbtafel auf einer Doppelseite gegenübergestellt. Das Buch enthält insgesamt 125 Farbtafeln, die die gesamte Breite der modernen Analytik in Chemie, Biowissenschaften und Teilen von Physik und Materialwissenschaften abdecken. Für die vierte Auflage wurde der Taschenatlas erweitert und auf den aktuellen Stand gebracht. Er enthält u. a. acht neue Farbtafeln zu aktuellen Themen wie Mikroextraktionstechniken, Radioimmunoassays, Superfluid-Chromatographie und die elektronenmikroskopische Untersuchung von Materialoberflächen. Mit diesem Atlas sind die Grundlagen aller wichtigen analytischen Verfahren immer griffbereit - ideal zum raschen Nachlesen und für die Prüfungsvorbereitung. , Kupplungszüge > Sport-Getriebe , Auflage: 4. aktualisierte und ergänzte Auflage, Erscheinungsjahr: 20230215, Produktform: Kartoniert, Autoren: Schwedt, Georg, Illustrator: Schreiber, Joachim, Auflage: 23004, Auflage/Ausgabe: 4. aktualisierte und ergänzte Auflage, Seitenzahl/Blattzahl: 265, Abbildungen: 125 farbige Abbildungen, Themenüberschrift: SCIENCE / Chemistry / Analytic, Keyword: Analytische Chemie; Chemie; Chemie / Allgemeines, Lexika; Chemische Analyse; Materialwissenschaften; Umweltanalytik; Werkstoffprüfung, Fachschema: Chemie~Chemie / Analytisch, Fachkategorie: Maschinenbau und Werkstoffe, Bildungszweck: für die Hochschule, Warengruppe: HC/Chemie, Fachkategorie: Analytische Chemie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 265, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 142, Höhe: 17, Gewicht: 401, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527317295 9783527308705 9783137593027 9783137593010, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.